В чулке или в банке хранить сбережения, выяснял корреспондент газеты
Где хранить этот самый «про запас», выяснял корреспондент газеты.
Способов назвать можно много – тут уж, как говорится, кто на что горазд. Есть среди них несколько наиболее популярных – хотя и небезопасных.
Домашние тайники
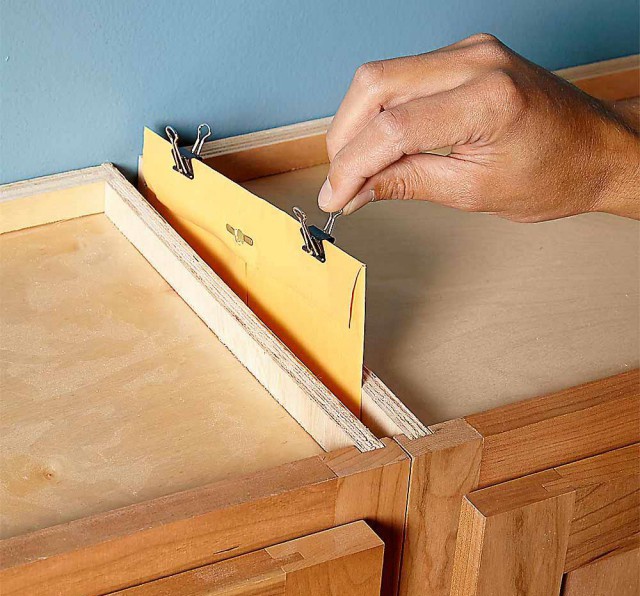
Дома хранят сбережения, как правило, люди старшего поколения. Пережив не одно «обнуление» и «сгорание» денег на сберкнижках, они доверяют с трудом накопленные «кровные» только себе и за порог квартиры их, как правило, не выносят.
Но именно такие домашние тайники чаще всего вскрывают воры-домушники, которые прекрасно знают самые распространенные места денежных «заначек».
ПОЛЕЗНЫЙ СОВЕТ: если вы предпочитаете хранить деньги дома, тщательно продумайте место, где их можно спрятать. Не используйте платяные шкафы и комоды с бельем, не оставляйте накопленное под матрасом или в посуде – так делает чуть ли не каждая вторая хозяйка. И преступники об этом знают.
Недвижимость

Имущество в виде «лишней» квартиры или очередного дома для многих также является надежным способом если не получить прибыль, то уж точно сохранить заработанное. Недвижимость всегда была в цене.
Снижение стоимости, конечно, случается – от этого не застрахован ни один рынок, – но оно, как правило, небольшое и кратковременное. Люди, которые решаются вложиться в покупку недвижимости, все равно остаются «в шоколаде», продав ее по более высокой цене, сдавая в аренду или, на крайний случай, передав в качестве подарка наследникам.
Таким способом сбережения и приумножения накопленного лет еще пять-семь назад активно воспользовались дальновидные островчане: не секрет, что до строительства в нашем районе атомной станции цены на жилье в городе были значительно ниже сегодняшних. Квартиры тогда скупались «пачками» в месяц. А почему бы и нет? Купил, сделал ремонт, сдал – и быструю выгоду получил, и на перспективу подстраховался.
ПОДУМАЙТЕ: сомнительным кажется желание сберечь деньги путем покупки автомобиля. Цена на это приобретение, даже если взять его новым, с годами неизбежно будет падать – она тесно связана не только с состоянием машины, но и с ее возрастом.
Драгоценности
Некоторые, в основном женщины, предпочитают переводить свои сбережения в ювелирные изделия. Цепочки, кольца, браслеты, серьги, кулоны из драгоценных металлов они считают не только выгодным, но и надежным вложением. Их можно продать или заложить в ломбард.
В этом способе можно найти двойную выгоду: перевести ненадежные «бумажки» в проверенные временем «побрякушки», да еще и покрасоваться в них на дне рождения подруги. Вряд ли какая женщина упустит такую возможность.
ИМЕЙТЕ В ВИДУ: кроме драгоценностей, в ломбард можно сдать почти все – даже автомобиль. Правда, заложить дачу или квартиру в этом пункте выдачи заема нельзя. Максимальный срок, на который вы можете рассчитывать, чтобы успеть выкупить свою вещь обратно, – год. Да и ломбарда в Островце пока нет...
Банк
Разные способы хранения сбережений предлагают сегодня банки. Главное – определиться, что подходит именно вам. Все зависит от срока, на который вы «замораживаете» свои деньги, суммы, которую собираетесь сохранить, и даже того, хотите ли на этом подзаработать.
* Валюта
Процесс покупки валюты не заканчивается никогда.
Мы меняем белорусские рубли на доллары, евро, российские рубли… Чтобы потом в случае необходимости снова быстро разменять на наши, белорусские. Популярность хранения денег в валюте можно объяснить и тем, что расчет в «у.е.» все еще актуален.
Сбережения в валюте, как правило, выбирают те, кто предпочитает хранить деньги дома – в том же чулке или под матрасом, но сомневается в стабильности национального рубля.
* Драгоценные металлы
По словам банковских работников, все чаще клиенты запрашивают для покупки драгоценные металлы – золотые и серебряные слитки.
Спросом пользуются небольшие слитки – до 15 граммов. Гравировка на слитке укажет его массу и пробу. Обратно на деньги обменять слитки можно в нацбанке.
Недорогие сегодня подарочные монеты из серебра и золота с изображением знаменитых людей, к юбилейным и другим датам, да еще с небольшим драгоценным камнем, через несколько лет вырастут в цене, поэтому в них тоже можно вложить деньги. Кроме того, их приобретают не только нумизматы и коллекционеры, но и те, кто хочет сделать необычный подарок.
* Ценные бумаги
Они же облигации разного номинала. Хороши тем, что их можно спрятать от посторонних глаз дома или же оставить на хранение в банке, в котором их и купили.
Есть ценные бумаги валютные и в белорусских рублях. Облигации – не просто способ хранения денег вне дома, они дают возможность получить дополнительный доход. Выдаются на четыре года. Правда, досрочно погасить их вы сможете только через 24 месяца.
В именной облигации указывается имя человека, который может ее погасить. В облигации на предъявителя такой записи нет: у кого она в руках, тому деньги и выдадут – и номинал, и доход. После окончания срока облигацию переоформить нельзя – ее нужно погасить и по желанию купить новую.
– За хранение ценных бумаг в банке взимается плата – около 4 рублей.
– За валютные облигации доход выплачивается в белорусских рублях.
– Сумма дохода с облигации зависит от суммы, которую вы за нее заплатили.
* Вклады
Они же депозиты. Бывают двух видов: безотзывные и отзывные.
По первому процентная ставка выше – но забрать раньше времени этот вклад вы сможете только с разрешения руководства банка и по серьезной причине: ухудшение здоровья, покупка жилья, переезд в другую страну или смерть близких родственников.
Отзывные вклады забрать можно в любое время. Но процент за досрочное снятие будет потерян.
Положить деньги на вклад можно в любом банке страны как в белорусских рублях, так и в валюте. Незначительно отличаться могут процентные ставки и сроки вкладов.
ЗНАЕТЕ ЛИ ВЫ?
Для того чтобы купить ценные бумаги или сделать вклад, не обязательно идти в банк – все операции можно произвести через интернет-банкинг. Сегодня почти не осталось банков, которые не предоставляли бы клиентам такой возможности. В этом случае вы работаете не с наличными деньгами, которые отдали бы в кассу банка, а с суммой, которая есть на вашем счету и карточке. После завершения срока вклада деньги забирать не нужно – они вернутся на карту. Небольшой, но все же плюс онлайн-вклада: как правило, процентная ставка по нему немного выше той, которую дает банк «из рук в руки».
МНЕНИЕ СПЕЦИАЛИСТА
Ирина Орловская, главный специалист сектора продаж розничных банковских услуг ЦБУ №417 ОАО «АСБ Беларусбанк» г. Островца:

– О том, в какой форме островчане предпочитают хранить сбережения, сказать сложно: они активно делают вклады, так же активно скупают валюту – причем не только доллары и евро, но и российские рубли. Не забывают про гривны и злотые… Правильно хранить сбережения – дело тонкое. Тут нужно учитывать личные предпочтения и цели, которые вы ставите. Так, на короткий срок выгоднее оформить вклад в белорусских рублях. При максимальном сроке большую прибыль может принести валюта. Все зависит от курса, предугадать который очень сложно, если вообще возможно.
Небольших скачков курса бояться не стоит – копейка-две при небольших сбережениях не обогатит и не разорит. На это обращают внимание разве что крупные предприниматели, фирмы, которые работают с заграницей, и те, кто не считает эти самые копейки.
Однозначного ответа, в чем лучше всего хранить деньги, нет. Для меня – точно не дома. Среди банковских предложений выбрала бы облигации: и процентная ставка выше, и сроки контролировать не надо. Бояться того, что они «сгорят», как случилось когда-то, не приходится: в случае чего, банк обязуется выплатить 100%-ный возврат.
Из рассмотренных вариантов каждый из нас, безусловно, найдет наиболее подходящий. Или придумает свой, как недавно сделала одна из коллег: придя из магазина домой, кошелек вместе с продуктами она положила в холодильник. Вот уж в самом деле – «заморозила» сбережения…